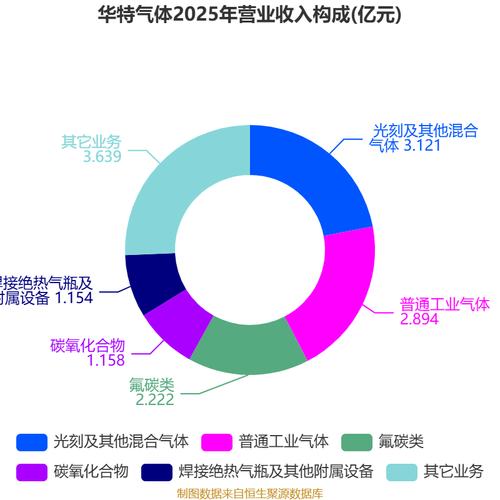
华特气体(股票代码:688268)发布2026年半年度业绩报告。报告显示,公司上半年实现归属于上市公司股东的净利润9283.27万元,同比增长19.16%,在气体行业竞争加剧的背景下交出了一份稳健答卷。这一业绩不仅延续了华特气体近年来持续增长的态势,也进一步巩固了其在特种气体领域的市场地位。
华特气体作为国内领先的特种气体综合供应商,长期专注于电子特种气体、医用气体、标准气体及环保气体的研发、生产与销售。上半年净利润的两位数增长,主要得益于下游半导体、 display面板、光伏等高端制造领域的需求持续释放,以及公司产品结构优化和成本管控能力的提升。
从业务结构来看,电子特种气体仍是公司核心增长引擎。随着国内晶圆厂扩产和先进制程工艺升级,对高纯度、高稳定性的特种气体需求显著增加。华特气体凭借多年技术积累和客户认证壁垒,在刻蚀气体、沉积气体、掺杂气体等细分品类中实现了销量的稳步提升。公司持续推进新产品导入,部分高附加值气体产品逐步放量,带动整体毛利率保持较高水平。
另一方面,医用气体和标准气体业务保持了稳健增长,为公司提供了稳定的现金流。在环保政策趋严和医疗健康需求提升的背景下,华特气体积极拓展区域市场,优化物流配送网络,提升了客户响应速度和服务质量。
值得注意的是,19.16%的净利润增速高于营收增速,反映出公司盈利能力正在增强。这背后是华特气体在供应链管理、生产自动化和费用控制方面的持续投入。通过自主合成与纯化技术的突破,公司降低了对进口原材料的依赖,有效对冲了部分成本波动风险。规模效应的显现也摊薄了单位生产成本,为利润增长提供了支撑。
从行业视角看,全球气体市场集中度较高,国际巨头林德、法液空等占据主导地位。国内气体企业近年来在国产替代浪潮下加速崛起,华特气体作为民族品牌代表,在细分领域已具备与国际巨头同台竞争的能力。2026年上半年,公司继续加大研发投入,围绕“碳中和”和“新材料”方向布局前沿气体技术,为长期增长蓄力。
展望下半年,华特气体有望延续增长势头。一方面,半导体行业库存周期见底,国内晶圆厂稼动率回升,将带动电子特气需求回暖;另一方面,公司新建产能逐步爬坡,新产品导入客户进度加快,有望贡献增量业绩。但也需关注原材料价格波动、行业竞争加剧等潜在风险。
华特气体2026年上半年业绩展现出较强的韧性和成长性,19.16%的净利润增长为全年目标达成奠定了良好基础。在气体行业国产化率持续提升的大趋势下,公司凭借技术、客户和产能优势,有望进一步扩大市场份额,实现更高质量的发展。